Temps de lecture estimé : 7 minutes
Points clés à retenir
- Une carte pro coûte en moyenne 80 à 200 € par an.
- Aucune loi n’impose la carte, mais la société doit avoir un compte pro.
- Micro-entrepreneur : compte dédié au-delà de 10 000 € de CA deux ans de suite.
- Comptez le change, les retraits et les assurances, pas seulement la cotisation.
- Choisissez selon votre statut : freelance, société, équipe ou activité internationale.
Qu’est-ce qu’une carte bancaire professionnelle ?
Une carte bancaire professionnelle est une carte de paiement rattachée au compte de l’entreprise ou de l’activité indépendante, et non à votre compte personnel. Elle sert à régler les dépenses du métier : déplacements, repas d’affaires, logiciels, matériel. Elle coûte en moyenne entre 80 et 200 € par an, selon Crédit Agricole Moncommerce et LegalPlace (2026).
On la trouve aussi sous les noms de carte business, carte corporate, carte affaires ou carte entreprise. Ces termes recouvrent le même principe : les achats sortent du compte pro, pas de votre poche.
Différence avec la carte perso et la note de frais
Avec une carte perso, vos dépenses pro se mélangent à votre budget privé. Chaque achat doit ensuite être justifié et remboursé, ce qui alourdit la comptabilité.
La note de frais suit le chemin inverse : le salarié avance l’argent, puis se fait rembourser. La carte pro évite cette avance et rend le suivi plus lisible.
Ce qu’on peut payer, et ce qui est interdit
- Les déplacements, l’hébergement et les repas liés à l’activité ;
- Les abonnements et logiciels ;
- Le matériel et les fournitures.
L’usage personnel reste exclu. Chez moi, la règle a toujours été simple : un achat sans lien avec l’activité ne passe jamais sur la carte de l’entreprise.
Les types de cartes pro
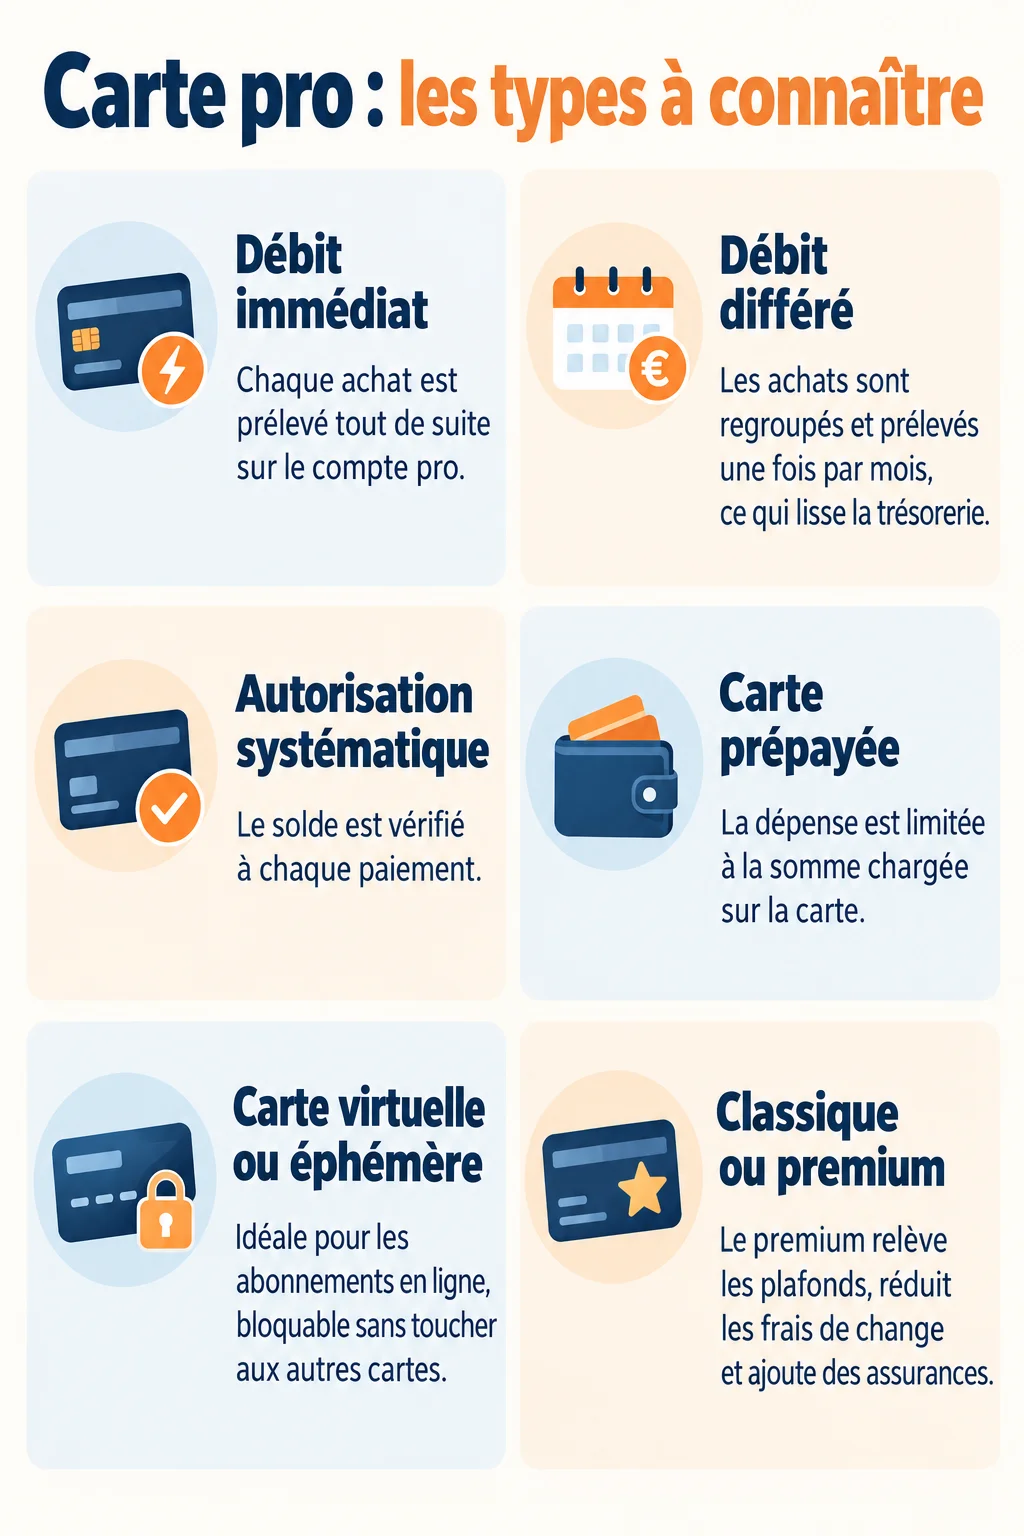
Trois modes de débit existent. Le débit immédiat prélève chaque achat tout de suite. Le débit différé regroupe les achats et les prélève une fois par mois, ce qui lisse la trésorerie. L’autorisation systématique vérifie le solde à chaque paiement.
Chez Qonto, le débit différé plafonne à 15 000 € et exige 6 mois d’activité (Qonto, 2026).
Physique, prépayée ou virtuelle
La carte de crédit reste rare en France, je ne m’y attarde donc pas. La carte prépayée limite la dépense à la somme chargée. La carte virtuelle ou éphémère convient très bien aux abonnements en ligne, car vous pouvez la bloquer sans toucher aux autres.
Classique ou premium
Le premium relève les plafonds, réduit les frais de change et ajoute des assurances. À titre indicatif (Indy, 2026), le paiement passe de 20 000 à 40 000 € par 30 jours, et le change de 2 % à une fourchette de 0 à 1 %.
Carte pro obligatoire ou non ?
Aucune loi n’impose la carte elle-même. En revanche, une société doit disposer d’un compte professionnel.
Le micro-entrepreneur doit ouvrir un compte dédié lorsque son chiffre d’affaires dépasse 10 000 € pendant deux années consécutives. Cette règle vient de la loi PACTE du 22 mai 2019, en vigueur depuis 2022. Le délai de mise en conformité est de 12 mois (LegalPlace, 2026).
Un compte courant dédié, ouvert dans une banque classique, suffit souvent pour un indépendant. Une société, elle, a besoin d’un vrai compte pro.
Les commissions d’interchange sur les paiements par carte sont encadrées par le règlement européen 2015 / 751, ce qui explique en partie la baisse des frais côté commerçants.
Combien coûte une carte bancaire pro ?
Le coût dépend du type d’établissement. Les banques traditionnelles facturent une cotisation annuelle. Les néobanques intègrent la carte dans un forfait mensuel.
| Carte LCL (2026) | Cotisation annuelle | Plafond de paiement |
|---|---|---|
| Visa Business | 64 € | 4 000 € par mois (retrait 700 €) |
| Visa Gold Business | 146,50 € | 8 000 € par mois |
| Excellence Mastercard | 259 € | 12 000 € par mois |
Les frais qu’on oublie
Le prix affiché ne dit pas tout. Je calcule toujours un coût annuel réel en ajoutant :
- les frais de change sur les paiements hors zone euro ;
- les frais de retrait, ou leur limite ;
- le remplacement d’une carte perdue ;
- les assurances que vous utiliserez vraiment.
Prenons une carte à 2 % de change : sur 10 000 € dépensés à l’étranger, cela fait 200 €. Avec 1 %, la facture tombe à 100 €. Une carte plus chère peut donc coûter moins cher à l’usage.
Déductibilité
Les frais de carte d’une activité professionnelle sont en principe des charges. Pour la micro-entreprise au régime forfaitaire, l’abattement remplace les charges réelles, donc rien n’est déduit séparément.
Comparatif des meilleures cartes pro
Les prix ci-dessous sont indicatifs. Vérifiez-les sur les sites officiels avant de vous décider.
Les néobanques
| Offre | Tarif | Plafonds et conditions |
|---|---|---|
| Qonto Carte One | Incluse dans le forfait (dès 9 € HT par mois) | 20 000 € par mois, change 2 % |
| Qonto Carte Plus | 8 € HT par mois | 40 000 €, change 1 % |
| Qonto Carte X Métal | 20 € HT par mois | 200 000 €, change gratuit |
| Blank Visa Business | Dès 6 € HT par mois | Jusqu’à 40 000 € par mois, retrait 3 000 € |
| Shine | Selon forfait | Jusqu’à 60 000 € par mois, change 1,9 %, retraits 2 500 € sur 30 jours |
| Indy | Carte Mastercard gratuite | Retrait 3 000 € sur 30 jours |
Banques en ligne et traditionnelles
Business (Hello bank ! Pro) propose une Visa à débit immédiat ou différé pour 10,90 € par mois. Wise Business demande 50 € de frais d’ouverture uniques, première carte incluse, puis 3 € par carte physique supplémentaire (Wise, août 2025). LCL, Crédit Agricole et La Banque Postale conservent leur intérêt si vous déposez des espèces ou des chèques.
Pour comparer, je regarde aussi du côté des banques en ligne, qui proposent souvent des tarifs plus bas.
Équipes et gestion de dépenses
Pour une équipe, des solutions comme Qonto, N2F ou Wallester ajoutent des cartes individuelles et la collecte des justificatifs. Ce sont des outils de gestion de dépenses, pas seulement des cartes.
Quelle carte choisir selon son profil ?
Le bon choix dépend d’abord de votre statut, pas d’un classement général.
- Freelance ou auto-entrepreneur : une carte gratuite ou à bas coût suffit, comme la Mastercard d’Indy ;
- Société avec salariés : il vous faut des plafonds individuels, des cartes virtuelles et un suivi des justificatifs ;
- Activité internationale : privilégiez un change faible ou nul, donc une carte premium ;
- Dépôt d’espèces ou de chèques : une banque physique reste plus pratique.
Pour un indépendant qui dépense peu à l’étranger, payer 20 € par mois pour une carte métal n’a aucun sens. À l’inverse, une équipe qui voyage régulièrement amortit vite un forfait plus élevé.
Les critères pour bien comparer
Trois points font la différence au quotidien.
- Les plafonds de paiement et de retrait : un retrait limité à 2 500 ou 3 000 € sur 30 jours gêne si vous manipulez de l’espèce ;
- Les assurances : gardez celles dont vous vous servirez réellement, comme l’assistance en voyage ;
- L’application : ses intégrations comptables et la réactivité du support comptent autant que le tarif.
Comment obtenir sa carte pro
Il faut d’abord ouvrir un compte professionnel. Préparez votre numéro SIRET et les justificatifs demandés par l’établissement.
Chez les néobanques, la signature se fait en ligne et la carte arrive en quelques jours. Une fois reçue, activez-la, puis réglez ses paramètres :
- les plafonds de paiement et de retrait ;
- le paiement en ligne ;
- le sans contact, plafonné à 50 € (Crédit Agricole Moncommerce, Qonto).
Questions fréquentes
Les frais de carte bancaire d’entreprise sont-ils déductibles ?
Oui, pour une entreprise soumise au régime réel, ces frais sont des charges déductibles. En micro-entreprise, l’abattement forfaitaire remplace les charges réelles, donc ils ne se déduisent pas séparément.
Peut-on avoir une carte pro sans compte professionnel ?
Non, une carte pro est rattachée à un compte dédié à l’activité. Un micro-entrepreneur peut toutefois utiliser un compte courant dédié tant que le seuil de 10 000 € de chiffre d’affaires n’est pas dépassé deux années de suite.