⏱ Temps de lecture estimé : 13 minutes
Points clés à retenir
- Le virement instantané est devenu un standard des banques pro, plus un service premium
- 67% des Français consultent leur compte sur mobile, mais 23% seulement utilisent un outil de budget dédié
- Linxo, Finary et Bankin’ dominent le marché des applications de gestion budgétaire pour indépendants
- La synchronisation via API open banking reste incomplète sur certains comptes professionnels
- Le choix d’un outil dépend surtout de la compatibilité bancaire et du niveau de sécurité proposé
Pourquoi les indépendants et dirigeants de PME changent d’outils financiers
Le choix des outils de gestion financière personnelle s’est imposé comme une décision stratégique pour les indépendants et les dirigeants de petites structures. Gérer un compte professionnel et un compte personnel depuis une seule interface, recevoir des alertes en temps réel sur ses dépenses, catégoriser automatiquement ses achats : ces fonctionnalités, autrefois réservées aux logiciels comptables complexes, sont désormais accessibles depuis un smartphone.
Le virement instantané illustre bien ce changement. Il est devenu un standard attendu, plus un service premium facturé à part. Les entrepreneurs y voient un outil de pilotage de trésorerie : encaisser un règlement client en quelques secondes, honorer une facture fournisseur sans délai, gérer les flux avec une réactivité impossible avec les virements classiques à 24 ou 48 heures.
Les banques françaises ont largement intégré cette fonctionnalité dans leurs offres professionnelles. La concurrence des néobanques a accéléré cette évolution : Qonto, Shine et Revolut Business ont fait de la vitesse d’exécution un argument commercial à part entière. Pour un indépendant, la rapidité est devenue un critère de sélection bancaire au même titre que les frais ou la qualité du service client.
Ce basculement touche aussi les profils mixtes : salariés qui développent une activité complémentaire, freelances qui facturent plusieurs clients, dirigeants qui gèrent à la fois la paie de leur équipe et leur propre budget familial. Pour eux, jongler entre plusieurs applications bancaires devient vite ingérable. D’où l’intérêt d’un outil capable d’agréger l’ensemble des comptes, quel que soit l’établissement d’origine.
Franchement, ce mouvement dépasse la seule question du virement. Il touche l’ensemble de la relation entre les professionnels et leur argent : suivi, prévision, sécurité. Et c’est là que les applications fintech prennent le relais des banques traditionnelles.
Au-delà de la vitesse d’exécution, c’est la capacité à anticiper qui change de nature. Un indépendant qui visualise ses encaissements prévus à 30 ou 60 jours peut décider plus sereinement d’investir dans du matériel ou de reporter une dépense. Cette projection, longtemps réservée aux tableurs faits maison, est désormais intégrée nativement dans la plupart des applications de suivi budgétaire citées plus loin.
Les meilleures applications de gestion budgétaire pour les professionnels
Le marché des applications fintech s’est considérablement étoffé. Selon la Fédération Bancaire Française, 67% des Français consultaient déjà leur compte bancaire depuis leur mobile en 2026, mais seulement 23% utilisaient un outil de budget dédié, un écart qui laisse une vraie marge de progression pour les indépendants encore sur tableur.
Linxo permet de regrouper comptes personnels et professionnels dans une interface unique, avec un abonnement Premium à 4€ par mois. Finary identifie les dépenses récurrentes et aide à construire des projections budgétaires ; sa formule Plus est facturée 149,99€ par an, contre 54,99€ pour la version Lite. Bankin’ mise sur une allocation proactive du budget façon enveloppes, à partir de 3€ par mois environ. Pour une méthode plus stricte, YNAB (You Need A Budget) applique le principe du budget base zéro, pour 109 dollars par an.
Voici un comparatif rapide pour situer ces outils :
| Application | Fonctionnalité clé | Tarif | Idéal pour |
|---|---|---|---|
| Linxo | Agrégation compte pro + perso | Gratuit / 4€ par mois | Indépendants multi-comptes |
| Finary | Agrégation patrimoniale + IA | Gratuit / 149,99€ par an | Dirigeants au patrimoine diversifié |
| Bankin’ | Enveloppes budgétaires proactives | À partir de 3€ par mois | Suivi de trésorerie au quotidien |
| YNAB | Budget base zéro | 109 $ par an | Discipline budgétaire stricte |
| Wallet (BudgetBakers) | Multi-devises, objectifs d’épargne | 29,99€ par an | Pros avec clients à l’étranger |
En pratique, aucun de ces outils ne remplace un logiciel comptable comme Pennylane ou QuickBooks. Ils servent à piloter la trésorerie au quotidien, pas à produire un bilan ou une liasse fiscale. La confusion entre les deux usages est d’ailleurs une erreur fréquente chez les jeunes indépendants.
Certaines néobanques comme Qonto ou Shine intègrent désormais un module de suivi budgétaire directement dans leur interface bancaire, sans passer par une application tierce. L’avantage : une seule connexion, pas de synchronisation à surveiller. L’inconvénient : la vision reste limitée au compte hébergé chez cette banque, contrairement à un agrégateur comme Linxo qui centralise plusieurs établissements. Le bon choix dépend donc du nombre de comptes bancaires que vous gérez au quotidien.
Automatisation et catégorisation : ce que changent les outils fintech
L’automatisation est au cœur de chaque usage. Les algorithmes des applications de budget reconnaissent des habitudes de dépense et classent les transactions sans intervention manuelle. Voici un exemple concret des réflexes à adopter dès la réception d’un revenu :
Deux méthodes reviennent souvent chez les professionnels : la règle des 50/30/20 (la moitié du revenu pour les charges fixes, 30% pour le confort, 20% pour l’épargne ou l’investissement) et la méthode des enveloppes, qui consiste à allouer une somme fixe par poste de dépense pour limiter les achats impulsifs. Un indépendant qui facture en moyenne 4 000€ par mois peut par exemple réserver 800€ à une enveloppe « charges pro » distincte de son enveloppe « vie courante », sans jongler entre deux applications bancaires.
En vrai, la difficulté n’est pas de choisir une méthode mais de la tenir dans la durée. Une application qui automatise la catégorisation réduit la charge mentale du suivi, c’est souvent ce qui fait la différence entre un budget respecté et un tableau Excel abandonné après trois semaines. Au fait, la plupart des applications citées plus haut proposent une période d’essai gratuite de 15 à 30 jours, largement suffisante pour juger de la fiabilité de la catégorisation automatique sur vos propres comptes.
Un point à garder en tête : la précision de la catégorisation automatique s’améliore avec le volume de données. Les premières semaines demandent souvent de corriger manuellement quelques transactions mal classées (un abonnement pro rangé en « loisirs », par exemple). Passé ce rodage, l’algorithme apprend vos habitudes propres et le temps de correction diminue nettement.
Budget professionnel et budget personnel : où tracer la limite
Une question revient souvent chez les indépendants : faut-il tout centraliser dans une seule application, au risque de mélanger dépenses pro et perso, ou garder deux outils distincts ? Il n’y a pas de réponse universelle, mais quelques repères aident à trancher.
Sur le plan légal, un auto-entrepreneur n’est pas obligé d’ouvrir un compte bancaire dédié tant que son chiffre d’affaires reste sous 10 000€ par an sur deux exercices consécutifs. Au-delà, un compte professionnel séparé devient obligatoire. Cela ne veut pas dire qu’il faut deux applications de suivi : Linxo ou Finary permettent de visualiser les deux comptes côte à côte tout en gardant des catégories de dépenses distinctes.
En pratique, la plupart des dirigeants de TPE gardent une vision consolidée pour le pilotage quotidien, mais exportent des données séparées pour leur comptable en fin de mois. C’est ce double usage, vision globale au quotidien, séparation stricte pour la fiscalité, qui pousse vers des outils capables des deux à la fois plutôt qu’une simple appli bancaire basique.
La situation diffère pour un dirigeant de société (SASU, EURL). Le compte professionnel est obligatoire dès la création, et le budget personnel du dirigeant ne doit jamais se confondre avec la trésorerie de l’entreprise, sous peine de requalification en abus de biens sociaux. Dans ce cas, deux applications distinctes, ou au minimum deux profils bien séparés dans un même outil, restent la pratique la plus sûre.
La rapidité numérique, une attente qui dépasse la finance
L’exigence de rapidité observée dans les usages financiers des professionnels ne s’arrête plus aux paiements. Les utilisateurs, désormais habitués à envoyer ou recevoir de l’argent en quelques secondes, attendent la même réactivité partout en ligne.
Dans les loisirs numériques, cette évolution est très visible : les plateformes de casino en ligne retrait immédiat ont dû s’aligner en proposant des délais de traitement quasi instantanés pour rester dans la course. On retrouve la même logique du côté du streaming, où l’accès immédiat et la lecture sans interruption sont devenus la norme, ou des plateformes de livraison qui affichent un temps d’attente à la minute près.
Le constat est simple : l’attente n’est plus acceptée. Que ce soit pour un paiement, un contenu ou la récupération de fonds, patienter plusieurs jours est devenu un frein. Aujourd’hui, la vitesse n’est plus un avantage, c’est le minimum attendu, et les outils de gestion financière personnelle les plus utilisés sont ceux qui l’ont intégré dès leur conception.
Cette exigence se répercute directement sur les critères de choix des professionnels. Un virement qui met deux jours à arriver, une catégorisation qui traîne, une notification qui n’apparaît qu’après coup : ces frictions, tolérables il y a cinq ans, deviennent aujourd’hui un motif suffisant pour changer d’application. Les éditeurs l’ont bien compris et communiquent massivement sur leurs temps de traitement plutôt que sur leurs fonctionnalités.
Synchronisation bancaire : les limites encore présentes des API open banking
Malgré les progrès accomplis, des attentes fortes subsistent chez les professionnels. Beaucoup réclament davantage d’intégration entre leurs outils comptables, leurs applications de suivi budgétaire et leurs espaces bancaires.
La synchronisation automatique entre une application de budget et un compte professionnel reste trop souvent une promesse partielle, freinée par des API bancaires incomplètes ou des partenariats limités. Certains utilisateurs signalent des comptes désynchronisés pendant plusieurs semaines, sans alerte claire de l’application.
Ce type de panne pèse lourd pour un indépendant qui pilote sa trésorerie au jour le jour : une donnée manquante fausse la vision du solde disponible et peut retarder une décision d’achat ou de paiement. D’ailleurs, c’est souvent le premier motif de désinstallation cité dans les avis d’applications de budget.
En attendant une intégration plus fiable, certains professionnels gardent un réflexe simple : exporter manuellement un relevé CSV une fois par semaine pour vérifier que les chiffres affichés par l’application correspondent bien au solde réel de la banque. C’est contraignant, mais ça évite les mauvaises surprises en fin de mois.
Les banques elles-mêmes ne sont pas toujours de bonne volonté sur ce terrain : certaines limitent volontairement la fréquence de rafraîchissement des données pour des applications tierces, ou imposent une reconnexion manuelle tous les 90 jours conformément à la réglementation. Un utilisateur averti sait qu’il devra probablement revalider l’accès de son application au moins une fois par trimestre.
Sécurité des données financières partagées entre applications
La question de la sécurité des données financières partagées entre plusieurs applications reste centrale. Les professionnels veulent la simplicité de l’agrégation bancaire sans sacrifier la protection de leurs informations sensibles.
L’open banking repose sur des API encadrées par la directive européenne DSP2, qui impose une authentification forte (SCA) à deux facteurs et un accès limité aux données strictement nécessaires. Concrètement, une application tierce ne peut pas se connecter à votre compte sans que vous validiez l’accès directement depuis l’app de votre banque, généralement via une notification ou un code temporaire. L’application concrète de ces règles varie toutefois selon les établissements et les fournisseurs tiers.
Les banques et les fintechs qui sauront concilier ces deux impératifs, fluidité et sécurité, captureront durablement la confiance d’une clientèle professionnelle exigeante et mobile dans ses usages numériques. En pratique, mieux vaut privilégier un outil qui affiche clairement sa certification DSP2 et son mode de chiffrement plutôt qu’une interface séduisante mais opaque sur ce point.
Quelques réflexes limitent les risques au quotidien : activer la double authentification partout où elle est proposée, éviter de connecter une application de budget sur un réseau wifi public, et vérifier régulièrement la liste des applications ayant accès à vos comptes depuis l’espace client de votre banque. Beaucoup d’utilisateurs oublient de révoquer l’accès d’une application qu’ils n’utilisent plus, ce qui laisse une porte ouverte inutile.
Comment choisir son outil de gestion financière personnelle
Le choix dépend avant tout de votre usage réel, pas du nombre de fonctionnalités affichées sur la page d’accueil. Un indépendant qui facture peu de clients par mois n’a pas les mêmes besoins qu’un dirigeant qui gère une équipe et une trésorerie tendue.
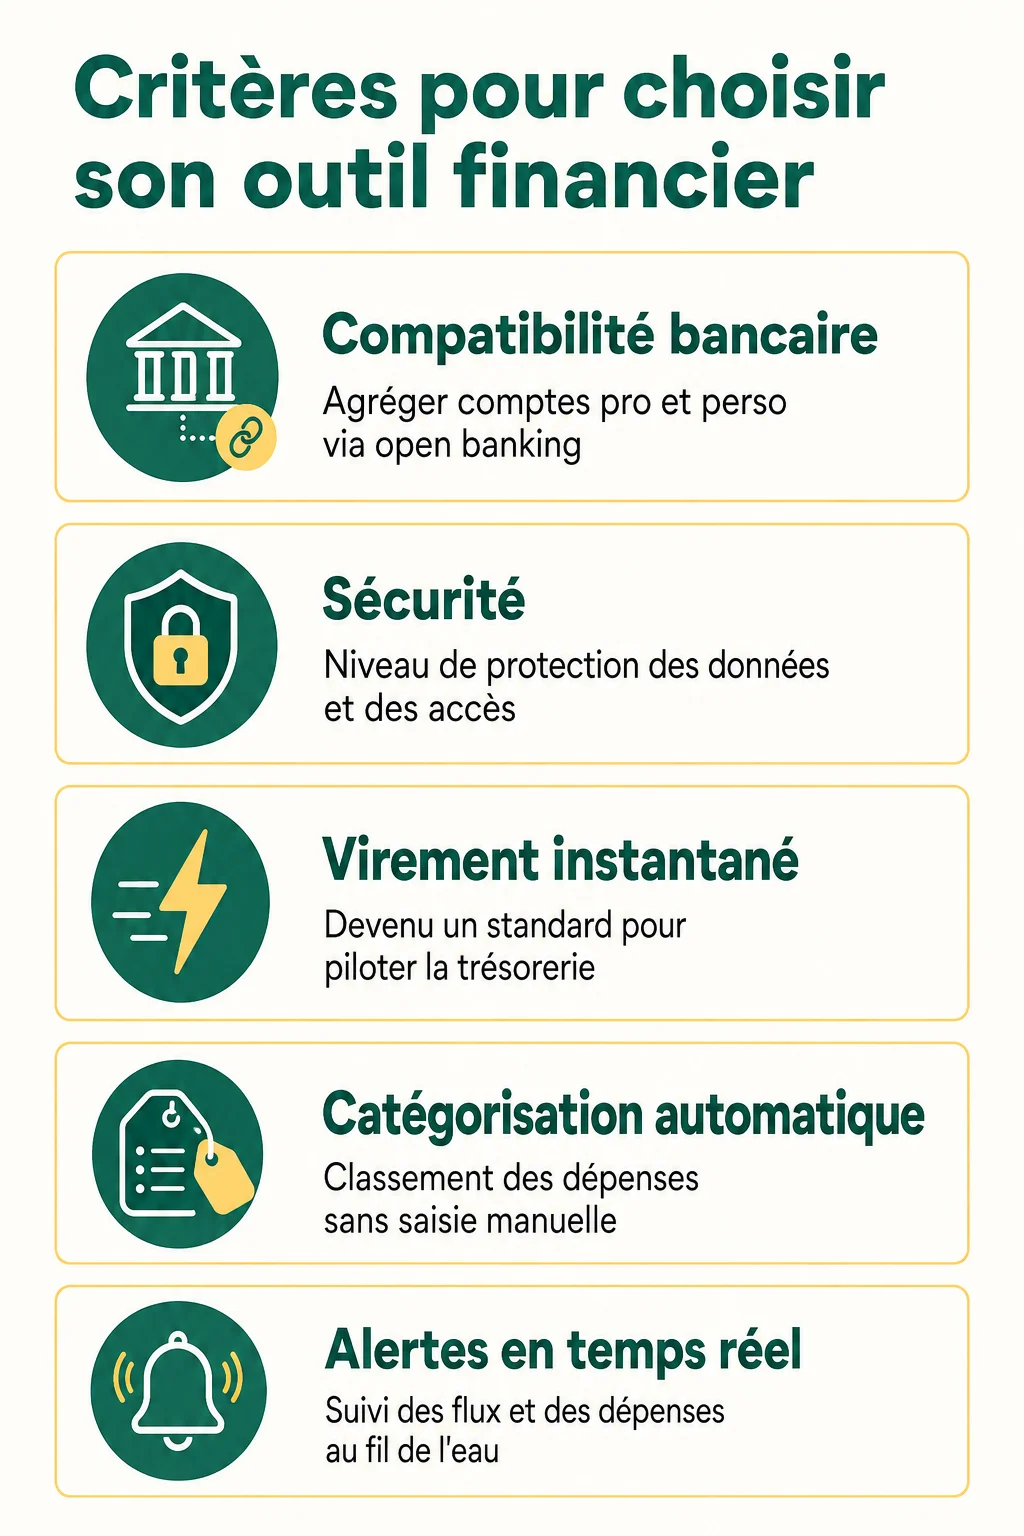
Quelques critères concrets à vérifier avant de vous engager :
- Compatibilité bancaire : vérifiez que votre banque principale et vos comptes professionnels sont bien pris en charge, certaines banques régionales restent mal couvertes
- Version gratuite suffisante avant de payer un abonnement, testez d’abord sur un mois complet
- Mode de synchronisation : automatique via API ou saisie manuelle, selon votre tolérance au temps passé chaque semaine
- Certification de sécurité (DSP2) et politique de confidentialité claire des données
- Support des plateformes utilisées au quotidien : iOS, Android, mais aussi version web pour un usage bureau
Un dernier critère, souvent négligé : la réactivité du support client en cas de problème de synchronisation. Sur ce point, les avis publiés sur les stores d’applications donnent une bonne indication, un éditeur qui répond aux réclamations sous 48 heures inspire davantage confiance qu’un autre qui laisse les tickets sans réponse pendant des semaines.
Bref, le meilleur outil n’est pas celui qui a le plus d’options, c’est celui que vous ouvrirez encore dans trois mois. Beaucoup de professionnels testent deux ou trois outils de gestion financière personnelle en parallèle pendant un mois avant de trancher, ce qui reste la méthode la plus fiable pour juger de l’ergonomie réelle au quotidien.
Questions fréquentes
Existe-t-il une application gratuite pour calculer son reste à vivre ?
Oui, plusieurs applications comme Linxo ou Bankin’ proposent un calcul du reste à vivre dans leur version gratuite, à partir de l’agrégation de vos comptes. La précision dépend toutefois du nombre de comptes connectés et de la régularité de la catégorisation des dépenses.
Quelle application de gestion budgétaire convient le mieux à un couple ?
Les applications qui permettent de séparer les dépenses communes des dépenses individuelles, comme Wallet ou Tricount pour le partage ponctuel, conviennent mieux à un couple qu’un outil pensé pour un compte unique. L’essentiel est de pouvoir visualiser une enveloppe commune sans fusionner tous les comptes personnels.
Combien de temps faut-il pour qu’une application de budget devienne fiable ?
Comptez en moyenne 3 à 4 mois d’historique avant que la catégorisation automatique et les projections de dépenses reflètent fidèlement vos habitudes réelles, notamment pour les dépenses irrégulières comme les charges annuelles ou les impôts. Avant ce délai, mieux vaut vérifier manuellement les catégories chaque semaine plutôt que de faire confiance aveuglément aux chiffres affichés.