Temps de lecture estimé : 7 minutes
Points clés à retenir
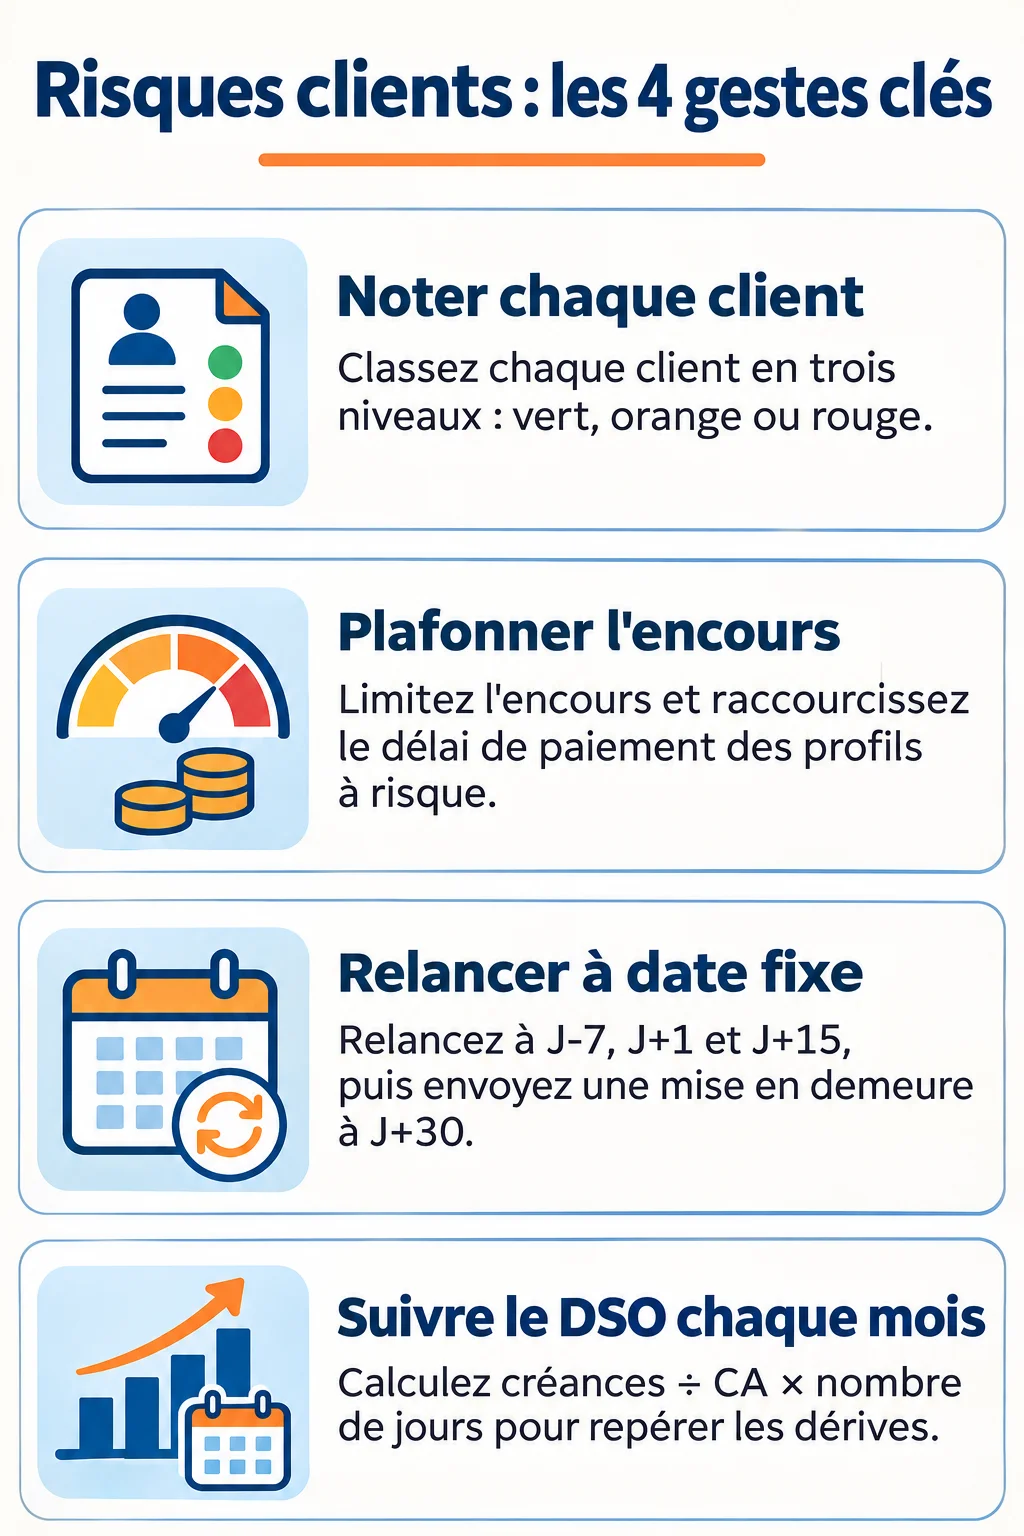
- Notez chaque client en trois niveaux : vert, orange, rouge.
- Plafonnez l’encours et raccourcissez le délai des profils à risque.
- Relancez à J-7, J+1, J+15, puis mise en demeure à J+30.
- Calculez le DSO en TTC : créances ÷ CA × nombre de jours.
- Ne refusez pas un client à risque : adaptez limite, délai et garanties.
Gestion des risques clients : l’essentiel et ce que coûte un impayé
Quatre gestes suffisent à tenir la gestion des risques clients : noter chaque client, plafonner son encours, relancer à date fixe et suivre le DSO chaque mois. Le reste n’est que du détail d’exécution. 🎯
Le risque prend trois formes :
- Le retard de paiement : la facture est réglée, mais après l’échéance.
- L’impayé : la créance ne rentrera jamais, ou en partie seulement.
- Le litige : le client conteste la livraison, la qualité ou le montant.
Le risque ne vient pas toujours du client. Une facture mal libellée, un bon de commande absent ou une livraison non signée créent des retards dont votre organisation est seule responsable. Je les traite avant de soupçonner la solvabilité du client.
L’enjeu est bien réel. Selon l’IHEMI, les créances clients représentent en moyenne plus de 40 jours de chiffre d’affaires en France, et les impayés sont à l’origine d’une défaillance d’entreprise sur quatre. Chaque jour de retard alourdit votre besoin en fonds de roulement et mobilise vos équipes en relances.
Repérer les signaux d’alerte avant qu’il soit trop tard
Le premier signal est le retard récurrent. Selon AR24, un client qui paie systématiquement avec 15, 30 ou 45 jours de retard doit être classé « à surveiller ». C’est une règle de bon sens, pas un seuil légal, et je la trouve utile.
Le deuxième signal est la concentration du portefeuille. Un client qui pèse 40 % de votre chiffre d’affaires vous met à sa merci, même s’il paie bien. 😬
Diversifier n’est pas toujours possible, notamment dans les secteurs où les clients sont peu nombreux. Dans ce cas, je joue sur le contrat : acomptes, durée d’engagement, préavis de rupture et clause de réserve de propriété.
Surveillez aussi les changements brusques : demandes de délais inhabituelles, changement de dirigeant ou d’adresse, commandes anormalement fortes. Ces signes précèdent souvent une fraude ou une procédure collective.
Évaluer la solvabilité d’un client avant d’accorder un délai
Les sources d’information
Trois sources couvrent l’essentiel : le Kbis (existence, dirigeant, activité), les bilans publiés (si l’entreprise les dépose) et un score externe. Je demande ces trois éléments avant tout premier délai de paiement.
Lire le score et son horizon
Le Score Coface est noté de 0 à 10 et traduit la capacité d’une entreprise à honorer ses dettes sur 12 mois. L’éditeur présente son approche de la gestion des risques clients sur son site. Vérifiez l’échelle exacte dans sa documentation officielle, car sa page n’est pas parfaitement cohérente sur ce point.
Un score a un horizon, ici douze mois. Il ne dit rien d’un contrat qui s’étale sur trois ans, donc je le réactualise au moins chaque année.
Les ratios utiles
Trois ratios me suffisent, à comparer au secteur du client et à son historique :
- Le ratio d’endettement : un résultat supérieur à 1 signale un client endetté, à nuancer selon le secteur.
- Le DSO client : proche de 0, le client règle vite et le risque d’impayé est faible.
- Le délai de règlement des fournisseurs : (dettes fournisseurs ÷ coût d’achat des marchandises vendues) × 360.
Attention à ne pas confondre les ratios. Un ratio d’endettement supérieur à 1 est un mauvais signe, alors qu’un ratio de solvabilité supérieur à 1 est plutôt bon.
Quand les données sont absentes
Une jeune entreprise ou une TPE n’a souvent ni bilan ni score fiable. Dans ce cas, je limite l’encours, j’exige un acompte et je prévois une garantie, plutôt que de refuser la vente. Chez moi, la règle a toujours été simple : on adapte les conditions, on n’écarte pas le client.
Classer les clients et fixer limites et conditions de paiement
Voici ma grille à trois niveaux, que j’applique sur un exemple fictif : une PME de services de 2,4 M€ de chiffre d’affaires TTC annuel. Les limites sont exprimées en mois de chiffre d’affaires habituel avec le client.
| Niveau | Profil | Limite d’encours | Conditions |
|---|---|---|---|
| Vert | Bilans sains, paiements à l’heure | 2 mois | Paiement à 30 jours |
| Orange | Retards de 15 jours ou plus, données partielles | 1 mois | Acompte de 30 %, relance dès J-7 |
| Rouge | Retards de 30 jours ou plus, score faible, procédure en cours | Quasi nulle | Paiement à la commande ou garantie |
Ces seuils sont ma pratique, pas une norme. Ajustez-les à votre marge et à votre secteur.
Les conditions générales de vente doivent fixer l’échéance, les pénalités de retard et l’indemnité forfaitaire de recouvrement de 40 €. Un client à risque ne se refuse pas d’emblée : on réduit son délai, on plafonne son encours et on demande une garantie.
Transférer ou garantir le risque
L’assurance-crédit fixe une limite de garantie par client et indemnise une partie de la créance en cas d’impayé. Aucun tarif fiable ne circule publiquement, donc demandez plusieurs devis et comparez les franchises et les exclusions.
L’affacturage protège aussi votre trésorerie, puisque vous cédez vos factures contre un financement immédiat. Il est efficace, mais son coût est assez élevé, donc je le réserve aux besoins de trésorerie réels.
Pour les clients les plus risqués, plusieurs garanties s’ajoutent :
- l’acompte ou le paiement avant livraison ;
- la caution du dirigeant ou d’une maison mère ;
- la clause de réserve de propriété ;
- la lettre de crédit à l’export.
Pour les clients à l’étranger, Coface déclare collecter des données localement dans 200 pays, au-delà de l’information publique. Un tel service a un intérêt quand les registres locaux sont opaques. 🌍
Piloter la gestion des risques clients avec la balance âgée et le DSO
Reprenons la PME fictive : elle a 480 000 € de créances ouvertes. Sa balance âgée classe ces créances par ancienneté.
| Tranche | Montant TTC | Part |
|---|---|---|
| Non échues | 300 000 € | 62,5 % |
| Échues depuis moins de 30 jours | 80 000 € | 16,7 % |
| Échues depuis 30 à 60 jours | 50 000 € | 10,4 % |
| Échues depuis 60 à 90 jours | 30 000 € | 6,2 % |
| Au-delà de 90 jours | 20 000 € | 4,2 % |
Le DSO se calcule ainsi : (créances TTC ÷ chiffre d’affaires TTC) × nombre de jours. Ici, 480 000 ÷ 2 400 000 × 365 donne 73 jours. Ne mélangez jamais HT et TTC dans cette formule.
Si les conditions standard de cette PME sont de 45 jours, l’écart est de 28 jours. Les 50 000 € de la tranche 60-90 jours et les 20 000 € au-delà de 90 jours sont les dossiers à traiter en priorité.
Je suis ces deux indicateurs chaque mois, avec une alerte automatique dès qu’un client change de tranche. Un tableau de bord d’une page suffit.
Relancer et recouvrer sans abîmer la relation client
Je relance tous les clients, y compris ceux qui paraissent sans risque. Le rythme dépend du niveau de la grille :
- J-7 : rappel courtois de l’échéance (pour les clients orange et rouges).
- J+1 : e-mail pour signaler que l’échéance est dépassée, facture jointe.
- J+15 : appel téléphonique, puis confirmation écrite de la date de paiement promise.
- J+30 : courrier recommandé de mise en demeure.
Les clients verts démarrent à J+1, les rouges dès J-7. Passé J+30, le ton change, mais la relation peut survivre si le dossier est propre.
Documentez chaque dossier : bon de commande, bon de livraison signé, facture et historique des échanges. En cas de litige, ces pièces font la différence.
Avant de poursuivre, vérifiez la situation du client. S’il est en procédure collective, il faut déclarer sa créance dans les délais, sinon elle est perdue.
Outils et organisation : qui fait quoi
Un logiciel de relance et de suivi du poste client automatise les e-mails, la balance âgée et le DSO. Il ne remplace pas une politique claire, et je n’en achète un qu’une fois la grille et le calendrier définis.
Le partage des rôles évite les angles morts :
- La comptabilité suit la balance âgée et envoie les relances.
- Les commerciaux appellent les clients et connaissent le contexte.
- L’ADV garantit des commandes et des livraisons documentées.
- Le juridique prépare les mises en demeure et les déclarations de créance.
Passé le courrier recommandé sans réponse, un recouvrement externe devient pertinent, surtout si la créance est importante. Quel que soit l’outil choisi, la gestion des risques clients reste d’abord une affaire de calendrier et de responsabilités clairement attribuées.