Temps de lecture estimé : 5 minutes
Points clés à retenir
- Un objectif financier se chiffre et se date.
- Partez du reste à financer pour calculer la mensualité.
- Si la mensualité est trop haute, jouez sur le délai ou le montant.
- Servez d’abord l’échéance la plus proche en cas d’arbitrage.
- Datez et vérifiez les taux réglementés avant de placer.
Qu’est-ce qu’un objectif financier ?
Un objectif financier est un résultat lié à l’argent, chiffré et assorti d’une échéance. « Mettre de l’argent de côté » reste un souhait. « Réunir 6 000 € pour un apport d’ici trois ans » devient un objectif.
Je distingue aussi l’objectif du moyen de financement. Un crédit ou un livret sert à atteindre le but, il ne le remplace pas. Cette nuance évite de confondre le projet avec l’outil.
Quels objectifs financiers se fixer ?
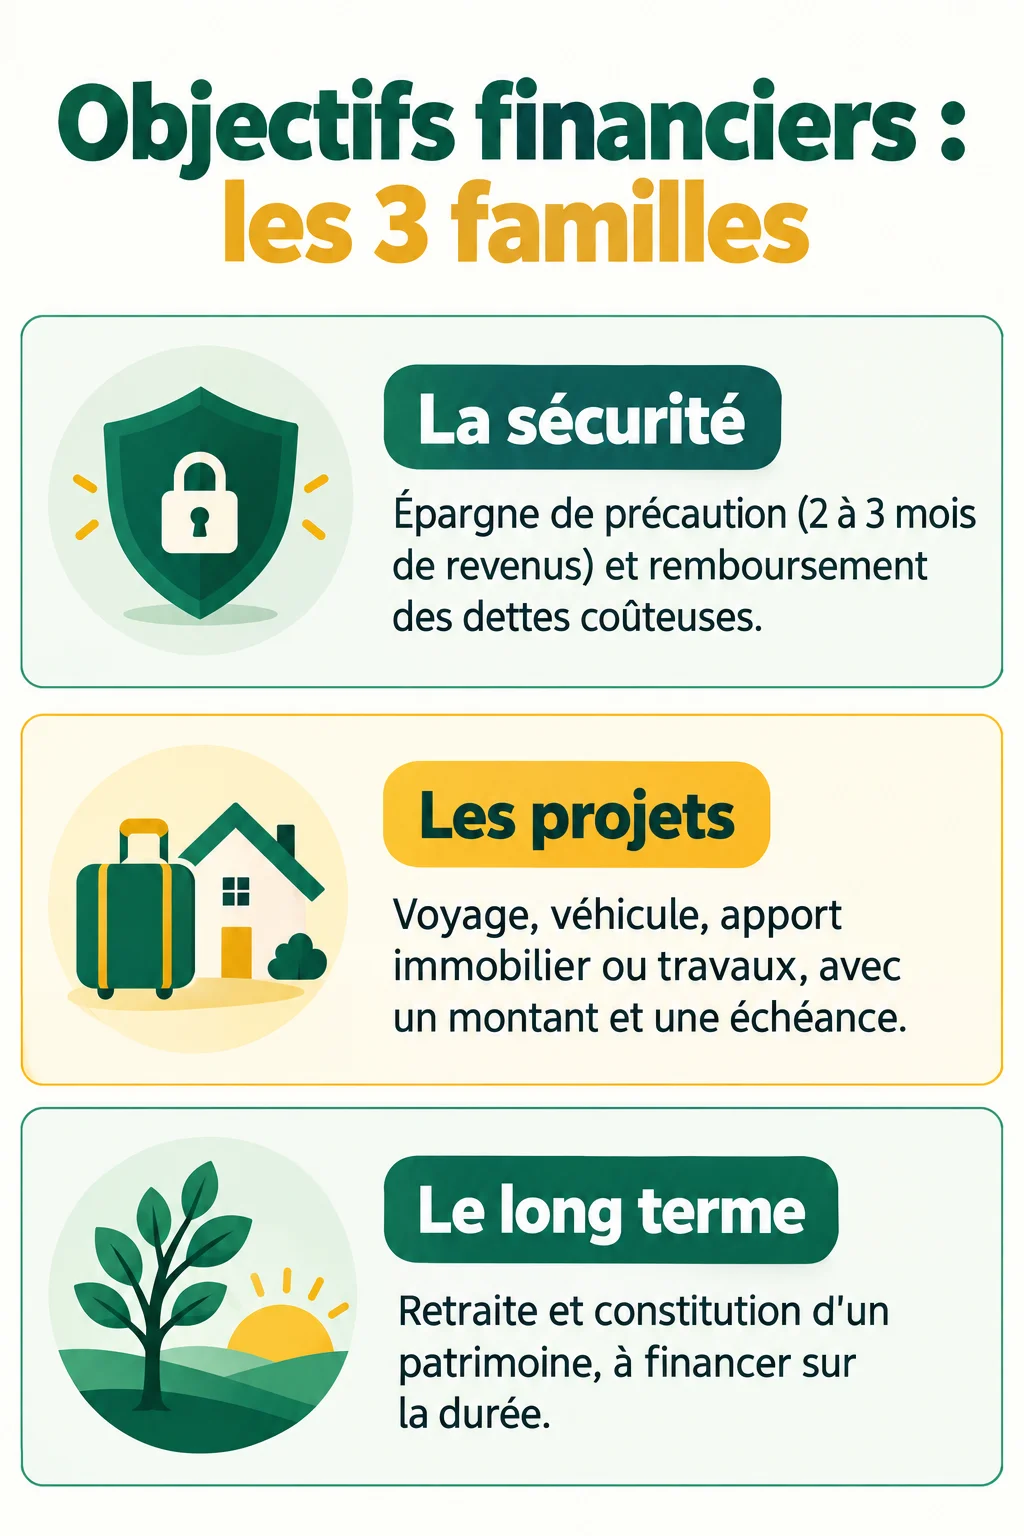
Tous les objectifs ne se valent pas, et ils n’ont pas la même urgence. Je les range en trois familles :
- La sécurité : constituer une épargne de précaution et rembourser les dettes coûteuses.
- Les projets : un voyage, un véhicule, un apport immobilier ou des travaux.
- Le long terme : la retraite et la constitution d’un patrimoine.
Pour l’épargne de précaution, le repère courant est de 2 à 3 mois de revenus, selon l’AMF. À adapter à votre situation : un indépendant ou un foyer à revenu unique a intérêt à viser plus haut.
Faire le point avant de fixer un montant
Un objectif posé sans connaître son budget finit abandonné. Je commence toujours par relever quatre éléments : les revenus, les charges, les dettes et l’épargne déjà disponible. 📋
La capacité d’épargne mensuelle se calcule ensuite simplement : revenus moins charges incompressibles et dépenses courantes. Elle doit rester soutenable, sans fragiliser le budget au premier imprévu.
Il faut aussi repérer ce qui bouge. Les abonnements, les sorties ou les achats différés sont ajustables. Un loyer ou une échéance de crédit ne le sont pas.
Je me méfie des règles de répartition toutes faites, comme le 50/30/20. Elles donnent un ordre d’idée, mais elles ne remplacent pas votre propre relevé.
Définir un objectif financier atteignable
La méthode SMART impose trois choses : un montant, une date et une priorité. Reste à vérifier que le calcul tient. Pour cela, je pars du reste à financer, pas du montant total.
Prenons un exemple. Vous visez 6 000 € d’apport dans 3 ans et vous avez déjà 1 200 € de côté. Il reste 4 800 € à financer sur 36 mois, soit environ 133 € par mois, hors rendement éventuel.
Si votre capacité d’épargne est de 90 €, le plan ne passe pas. Trois leviers existent :
- allonger le délai : 4 800 € sur 48 mois donnent 100 € par mois ;
- réduire le montant visé ;
- dégager du budget en coupant des dépenses ajustables.
Je teste ces leviers un par un, sur papier, avant de m’engager. Certains lecteurs cherchent le raccourci miraculeux, comme une crypto x1000. Je préfère un plan à 100 € par mois qui tient à un pari qui peut tout faire perdre.
Classer ses objectifs par priorité
Quand plusieurs projets se disputent la même épargne, il faut trancher. Je distingue le besoin de sécurité, l’obligation et le projet facultatif. L’épargne de précaution passe avant le voyage, une dette coûteuse avant les travaux de confort.
Ensuite, je répartis les projets selon l’horizon : court, moyen ou long terme. Cette répartition conditionne la solution adaptée, comme on le verra plus bas.
Un arbitrage concret. Vous avez 150 € par mois à placer. D’un côté, un voyage dans 18 mois à 2 700 €. De l’autre, un apport immobilier dans 5 ans. Les deux ne tiennent pas ensemble.
Je financerais d’abord l’échéance la plus proche, car son délai est court et rigide. L’apport, plus lointain, supporte un étalement ou une révision du montant. Les objectifs financiers les plus lointains sont ceux que l’on peut ajuster le plus facilement.
Choisir une solution adaptée à chaque échéance
Le bon support dépend de l’horizon, pas du goût du moment. Selon l’AMF, un horizon de moins de 3 ans appelle disponibilité et sécurité. Entre 3 et 10 ans, le choix s’élargit. Au-delà de 10 ans, le temps change l’analyse du risque.
Épargne disponible et sans risque
L’épargne de précaution doit rester accessible à tout moment. Les livrets réglementés conviennent. Voici les chiffres officiels de Service-Public.fr, tels qu’ils s’appliquent depuis le 1er août 2026 :
| Placement | Taux annuel | Plafond des versements |
|---|---|---|
| Livret A | 1,7 % (jusqu’au 31 janvier 2027) | 22 950 € |
| LDDS | non précisé ici | 12 000 € |
| LEP (sous conditions de revenus) | 2,5 % | 10 000 € |
Ces taux sont réglementés et révisables : vérifiez-les avant de décider. Le LEP est le plus rémunérateur, mais il est réservé aux foyers sous un certain plafond de revenus.
Le long terme et le risque
Pour un horizon d’au moins 10 ans, un placement diversifié en actions peut être envisagé. L’AMF le dit clairement : aucun gain n’est garanti, et le capital peut baisser. Je ne conseille d’y mettre que de l’argent dont vous n’avez pas besoin avant longtemps.
Sur un PEA, le seuil de 5 ans compte pour la fiscalité des gains et les retraits. Ce n’est pas une durée qui garantit un rendement. 📌
Suivre ses progrès et ajuster le plan
Un virement programmé chaque mois facilite la discipline. Il ne suffit pourtant pas. Je compare régulièrement le montant effectivement accumulé à la trajectoire prévue.
Reprenons l’exemple de l’apport : 133 € par mois pendant 36 mois. Au 12e mois, il doit y avoir 1 200 € + 1 596 €, soit environ 2 800 €. Un écart se corrige tout de suite, pas à l’échéance.
Il faut aussi réexaminer l’objectif quand la situation change : revenus en baisse, dépenses nouvelles ou hausse du prix visé. Un plan figé devient vite faux.
Si les calculs vous bloquent ou si plusieurs projets s’enchevêtrent, Un coaching financier peut aider à remettre les chiffres à plat. Avec un budget clair et des étapes datées, vos objectifs financiers redeviennent des décisions concrètes plutôt qu’une pile de bonnes intentions.