Temps de lecture estimé : 6 minutes
Points clés à retenir
- Un portefeuille crypto donne un accès technique, pas des espèces.
- Comparez le montant reçu en monnaie locale, pas les frais annoncés.
- Le mobile money n’est pas une cryptomonnaie.
- Sans point de conversion fiable, la crypto reste difficile à dépenser.
- Testez toujours avec un petit montant avant un envoi réel.
Pourquoi l’accès à l’argent reste inégal
Autour de la cryptomonnaie, l’accès à l’argent pose d’abord une question de définition. Avoir un compte, recevoir un paiement et transférer de la valeur sont trois problèmes distincts, et la crypto n’y répond pas de la même façon.
Selon la Banque mondiale, 79 % des adultes possèdent un compte financier dans le monde (données 2024, publiées en 2025). Il reste donc 1,3 milliard d’adultes sans compte.
Parmi eux, 900 millions disposent d’un téléphone mobile et 530 millions d’un smartphone. Un téléphone ne suffit donc pas : sans smartphone, impossible d’utiliser la plupart des portefeuilles crypto.
Les obstacles sont connus :
- la distance avec une agence ou un point de retrait ;
- les frais fixes qui pèsent sur les petits montants ;
- les pièces d’identité ou justificatifs exigés ;
- l’équipement et la qualité de la connexion.
Ce que la cryptomonnaie change pour l’accès à l’argent
Une cryptomonnaie s’envoie et se reçoit via une adresse de portefeuille. Il n’y a pas d’agence à pousser, ni d’ouverture de compte au sens bancaire.
Pour visualiser le principe, cette vidéo de Lumni explique le fonctionnement des cryptomonnaies en quelques minutes.
Trois notions se confondent souvent. Un portefeuille personnel vous laisse la maîtrise de vos clés. Un compte sur une plateforme repose sur un intermédiaire, qui peut vous demander une vérification d’identité. Un compte bancaire reste un autre objet, relié à des espèces et parfois à du crédit.
Recevoir un cryptoactif ne donne donc ni espèces ni crédit automatiquement. Le portefeuille garantit un accès technique. L’accès pratique à l’argent dépend de ce que vous pouvez en faire sur place.
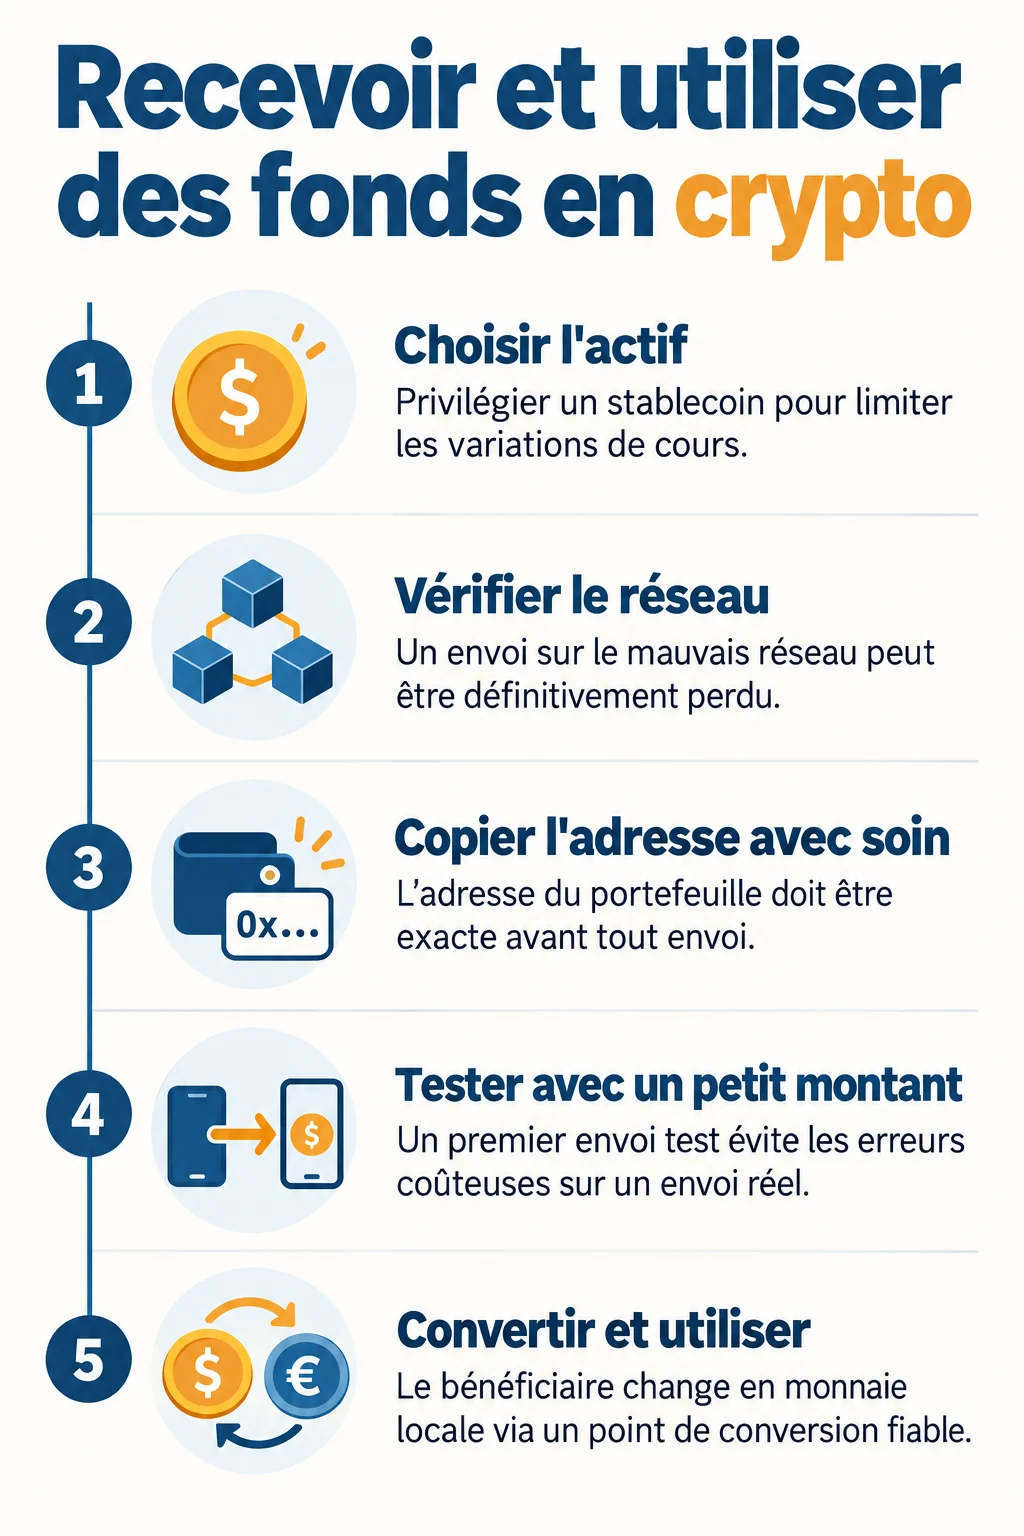
Recevoir et utiliser des fonds, étape par étape
Le parcours suit toujours la même ligne : l’expéditeur envoie, le portefeuille reçoit, le bénéficiaire utilise. Les erreurs se jouent avant l’envoi.
- Choisir l’actif, de préférence un stablecoin pour limiter les variations de cours.
- Vérifier le réseau utilisé, car un envoi sur le mauvais réseau peut être perdu.
- Copier l’adresse avec soin et envoyer d’abord un petit montant test.
- Contrôler les frais de réseau avant de valider.
Ensuite, le bénéficiaire a trois options de sortie. Il peut conserver les fonds, payer chez un commerçant qui accepte la crypto, ou convertir en monnaie locale auprès d’un service de retrait. La troisième est la seule qui compte pour la plupart des familles.
En France, la période transitoire des prestataires de cryptoactifs sous MiCA s’est achevée le 1er juillet 2026, selon l’AMF. Passer par un prestataire en règle devient un réflexe de base.
Les transferts internationaux sont-ils moins chers ?
Les frais annoncés ne suffisent pas pour juger. Il faut additionner l’envoi, la conversion, le réseau et le retrait, puis regarder le montant reçu.
La Banque mondiale mesure un coût moyen de 6,36 % pour un envoi international au troisième trimestre 2025. Les transferts numériques coûtent 4,59 % en moyenne, contre 7,30 % pour les non numériques. Ces chiffres ne concernent pas spécifiquement la crypto.
L’ONU fixe un objectif sous les 3 % d’ici 2030 pour les envois des migrants. L’écart à combler reste donc réel.
Le gain éventuel de la crypto dépend du pays et des services présents sur place. Ce n’est pas de la théorie, je l’ai vécu en comité de direction : un coût caché à la sortie annule vite une économie à l’entrée.
Crypto, stablecoin et mobile money : quelles différences ?
Un cryptoactif classique expose à son cours. Un stablecoin vise à suivre une monnaie de référence, ce qui convient mieux à un usage quotidien, même s’il garde ses propres risques.
Le mobile money n’est pas une cryptomonnaie. C’est un compte de monnaie électronique rattaché à un numéro de téléphone, géré par un opérateur.
En Afrique subsaharienne, 40 % des adultes avaient un compte de mobile money en 2024, contre 27 % en 2021, d’après la Banque mondiale. La GSMA recense 2,3 milliards de comptes enregistrés en 2025, mais un compte ne représente pas un utilisateur actif.
Sur la facilité d’encaissement, le mobile money garde souvent l’avantage, car les agents sont déjà installés dans les quartiers. La crypto a besoin d’un point de conversion qui n’existe pas partout. Des initiatives communautaires se structurent dans des pays d’Amérique latine, mais l’adoption locale ne garantit pas une sortie simple pour chacun.
Quels obstacles limitent l’inclusion ?
La volatilité vient en premier. Un cryptoactif peut perdre une part de sa valeur entre l’envoi et le retrait, et la promesse d’un crypto x1000 ne doit jamais guider un choix de transfert familial.
La perte de clés est le second risque. Sans phrase de récupération, les fonds sont perdus, et les portefeuilles sécurisés demandent une vraie discipline de sauvegarde.
Viennent ensuite les erreurs de transfert et les escroqueries. Les arnaques exploitent la méconnaissance, avec de faux support client ou de fausses adresses.
D’autres freins sont plus concrets :
- une connexion instable ou coûteuse ;
- une maîtrise numérique limitée ;
- l’absence de point de conversion à proximité ;
- les règles d’identité et de vérification, qui varient selon le pays.
Aucune solution ne promet donc un accès universel. La réglementation locale peut restreindre l’usage ou la conversion.
Dans quels cas la solution est-elle utile ?
Prenons un transfert familial de 200 €. Les trois premières lignes du tableau reposent sur les moyennes de la Banque mondiale. La ligne stablecoin est une hypothèse de ma part, à remplacer par les tarifs réels de votre trajet.
| Option | Frais | Montant reçu sur 200 € |
|---|---|---|
| Moyenne mondiale tous canaux | 6,36 %, soit 12,72 € | 187,28 € |
| Transfert numérique moyen | 4,59 %, soit 9,18 € | 190,82 € |
| Stablecoin (hypothèse) | 1,50 € d’achat, 0,50 € de réseau, 3 % de retrait local | 192 € |
| Mobile money du même corridor | à relever auprès de l’opérateur | à calculer |
L’écart paraît faible sur ce montant. Il disparaît dès que le retrait local coûte 6 % au lieu de 3 %, ou que le taux de change est défavorable.
Ma grille de choix tient en quatre questions :
- Coût reçu : combien arrive en monnaie locale ?
- Délai : quand le bénéficiaire peut-il disposer des fonds ?
- Sécurité : sait-il protéger ses clés et repérer une arnaque ?
- Dépense : où peut-il convertir ou payer au quotidien ?
Je conseille la crypto quand le bénéficiaire dispose déjà d’un smartphone, d’un point de conversion fiable et d’une personne pour l’accompagner. Dans les autres cas, un virement ou un service de mobile money reste plus sûr, car la cryptomonnaie n’ouvre l’accès à l’argent que si la dernière étape, celle de la dépense en monnaie locale, est disponible.