Temps de lecture estimé : 6 minutes
Points clés à retenir
- À l’échéance, le préavis est de 2 mois, cachet de la poste faisant foi.
- Après un an de contrat, la résiliation est possible à tout moment, sans frais.
- Avant un an, seuls les motifs légaux justifiés ouvrent la résiliation.
- Locataire : souscrivez d’abord, le nouvel assureur résilie à votre place.
- L’assureur rembourse la prime non consommée sous 30 jours.
Dans quels cas peut-on résilier son assurance habitation ?
Vous pouvez résilier votre assurance habitation dans trois cadres : à l’échéance annuelle avec deux mois de préavis, à tout moment après un an de contrat, ou avant un an en cas de changement de situation. Votre ancienneté et votre motif déterminent la démarche, le délai et la lettre à utiliser.
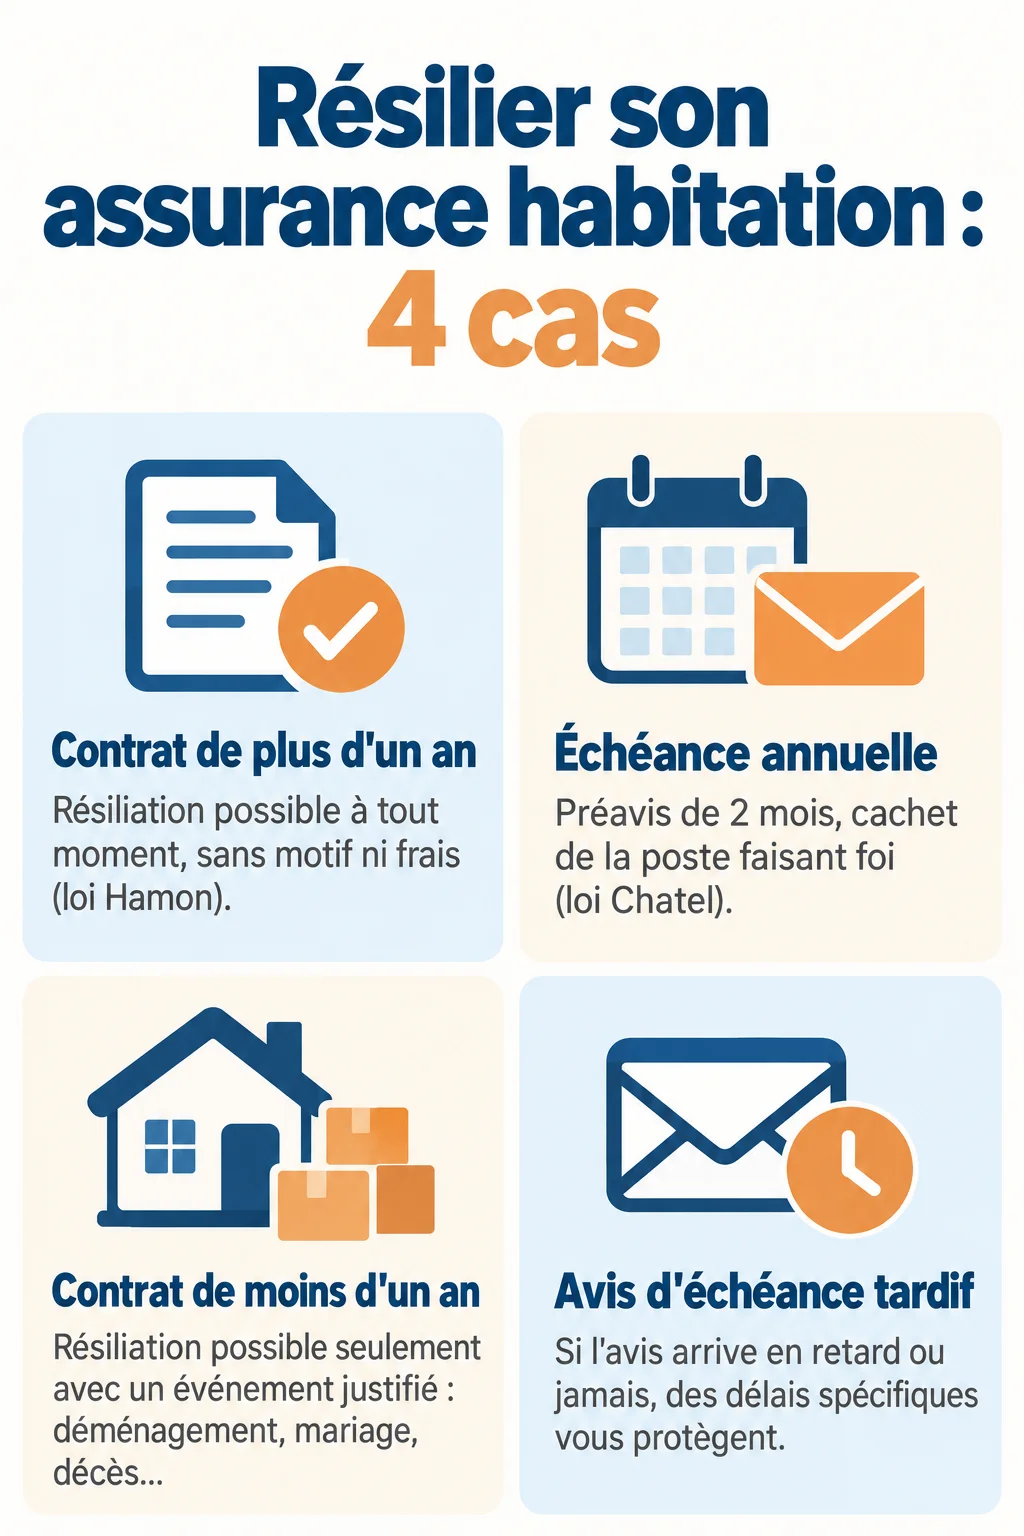
Voici l’arbre de décision que j’utilise pour m’orienter en trente secondes.
- Contrat de plus d’un an : la résiliation est possible à tout moment, sans motif (loi Hamon). Passez à la section dédiée.
- Contrat de moins d’un an, sans changement de situation : attendez l’échéance annuelle et respectez le préavis de 2 mois (loi Chatel).
- Contrat de moins d’un an avec un événement (déménagement, mariage, divorce, retraite, décès, vente) : la résiliation est possible, justificatif à l’appui.
- Avis d’échéance reçu tard ou jamais reçu : des délais spécifiques jouent en votre faveur.
Ce que dit votre contrat
Un piège classique : croire que l’échéance tombe toujours le 31 décembre. Elle figure dans vos conditions particulières, et c’est elle qui sert de point de départ à tous vos calculs.
Prenez dix minutes pour relire vos conditions générales et particulières. Combien j’en ai vu rater leur résiliation pour avoir compté à partir de la mauvaise date.
Résilier à l’échéance annuelle (loi Chatel)
À l’échéance, vous pouvez résilier chaque année avec un préavis de 2 mois, selon ABE Infoservice. Certains assureurs tolèrent un mois, mais retenez deux mois comme règle sûre.
Calculer le préavis sur un exemple
Imaginons une échéance fixée au 1er janvier 2027. Votre lettre doit partir au plus tard le 1er novembre 2026. C’est le cachet de la poste, donc la date d’envoi, qui fait foi.
Ne comptez donc pas sur la date de réception par l’assureur. Postez votre courrier avec une marge de quelques jours.
Avis d’échéance reçu en retard
L’assureur doit vous envoyer l’avis d’échéance suffisamment tôt pour que vous puissiez respecter le préavis. S’il arrive trop tard, vous disposez de 20 jours à compter de son envoi pour résilier, d’après ABE Infoservice. Là encore, le cachet de la poste fait foi.
Gardez l’enveloppe de l’avis. Elle prouve la date d’envoi.
Avis d’échéance jamais reçu
Si l’avis ne vous est jamais parvenu et que le contrat s’est reconduit, vous pouvez résilier à tout moment après la reconduction. Écrivez en précisant que vous n’avez reçu aucun avis.
Résilier à tout moment après un an (loi Hamon)
La résiliation à tout moment est ouverte à l’issue d’un an à compter de la première souscription, pour un contrat multirisques habitation tacitement reconductible (source : ABE Infoservice). Elle se fait sans motif, sans frais et sans pénalité.
L’effet intervient environ un mois après la réception de votre demande. Vérifiez la date précise dans votre contrat et dans la confirmation écrite de l’assureur.
Avant un an, « à tout moment » ne s’applique pas. Seuls les motifs légaux ouvrent alors la porte, comme on le voit ci-dessous.
Résilier en cas de changement de situation
Un événement de vie permet de résilier avant l’échéance, à condition de le justifier. Voici les cas et les pièces à joindre.
- Déménagement : joignez un justificatif de domicile ou le bail. La demande doit être faite au plus tard 3 mois après avoir quitté l’ancien domicile (ABE Infoservice).
- Vente du logement : joignez l’acte de vente. Précisez la date de signature dans votre courrier, car elle sert de repère à l’assureur.
- Décès de l’assuré : les héritiers demandent le transfert du contrat avec l’acte de décès. L’assureur peut alors dénoncer le contrat dans les 3 mois suivant cette demande (ABE Infoservice).
- Mariage, divorce, retraite, perte d’emploi : joignez le justificatif correspondant (livret de famille, jugement, attestation).
- Hausse de la prime ou de la franchise, diminution du risque : mentionnez le courrier de l’assureur ou l’élément qui a réduit le risque.
Un justificatif manquant retarde la résiliation. Préparez-le avant d’écrire.
Locataire ou propriétaire : qui envoie la demande de résiliation ?
Le locataire a intérêt à ne pas résilier lui-même. L’assurance est obligatoire pour lui, et un trou de couverture le met en faute vis-à-vis du bailleur. Il souscrit d’abord un nouveau contrat, et le nouvel assureur se charge d’envoyer la demande à l’ancien.
Le propriétaire occupant ou non occupant envoie lui-même sa demande, avec les justificatifs éventuels. Dans les deux cas, vous pouvez donner mandat au nouvel assureur pour qu’il s’occupe des formalités.
Pour ma part, je vérifie toujours la date de début du nouveau contrat avant de lancer quoi que ce soit.
Comment envoyer sa demande de résiliation
Plusieurs moyens sont équivalents : lettre recommandée, courrier simple, support durable, déclaration sur place ou résiliation en ligne. L’essentiel est d’avoir une preuve d’envoi. La lettre recommandée avec accusé de réception reste le choix le plus sûr.
Pour aller plus vite, résilier en ligne est possible, notamment via le service « en 3 clics » que les assureurs doivent proposer. Les assureurs et les banques détaillent la marche à suivre dans leurs conditions générales, en ligne ou en agence.
Mentions à faire figurer dans la lettre
- Vos nom, prénom et adresse.
- Le numéro de contrat.
- L’adresse du logement assuré.
- Le motif et le fondement : échéance, Hamon ou événement.
- La date d’effet souhaitée, la date et votre signature.
- Les pièces justificatives, le cas échéant.
Adapter la phrase clé selon le motif
Plutôt qu’un modèle unique, changez la phrase centrale de votre lettre. Le reste ne bouge pas.
- Échéance : « Je vous informe de ma décision de résilier mon contrat à son échéance du [date], conformément à l’article L113-12 du Code des assurances. »
- Hamon : « Mon contrat ayant plus d’un an, je résilie à tout moment, conformément à l’article L113-15-2 du Code des assurances. »
- Déménagement : « J’ai quitté le logement assuré le [date]. Je résilie mon contrat pour ce motif et joins un justificatif. »
Conservez l’accusé de réception ou la preuve d’envoi, puis la confirmation écrite de l’assureur.
Après la résiliation : remboursement et continuité de couverture
L’assureur doit rembourser dans les 30 jours la part de prime correspondant à la période suivant la résiliation, selon Service Public. Notez la date d’effet et surveillez votre compte.
Ne laissez jamais le logement sans assurance. Le nouveau contrat doit commencer au plus tard le jour où l’ancien prend fin, et pour cela le choix d’un assureur adapté compte, par exemple avec protect-plus-assurances.fr.
Si l’assureur tarde ou refuse de confirmer, relancez-le par écrit en citant votre preuve d’envoi et le fondement de votre demande. Gardez toutes les pièces, elles vous serviront en cas de litige.
Avec le bon calendrier et les bonnes preuves, résilier une assurance habitation se fait sans mauvaise surprise.