Temps de lecture estimé : 6 minutes
Points clés à retenir
- Distinguez paiement client, transfert international et trésorerie.
- Chiffrez tous les coûts : prestataire, réseau et conversion.
- Vérifiez l’autorisation MiCA du prestataire avant de signer.
- Lancez un pilote limité avec conversion immédiate en euros.
- Les chiffres Deloitte décrivent des intentions nord-américaines.
Que signifie adopter les cryptomonnaies en entreprise ?
L’adoption des cryptomonnaies par les entreprises recouvre trois démarches que les articles mélangent trop souvent. Je les sépare dès le départ, car chacune répond à un besoin différent et appelle un critère de décision propre.
Trois usages distincts
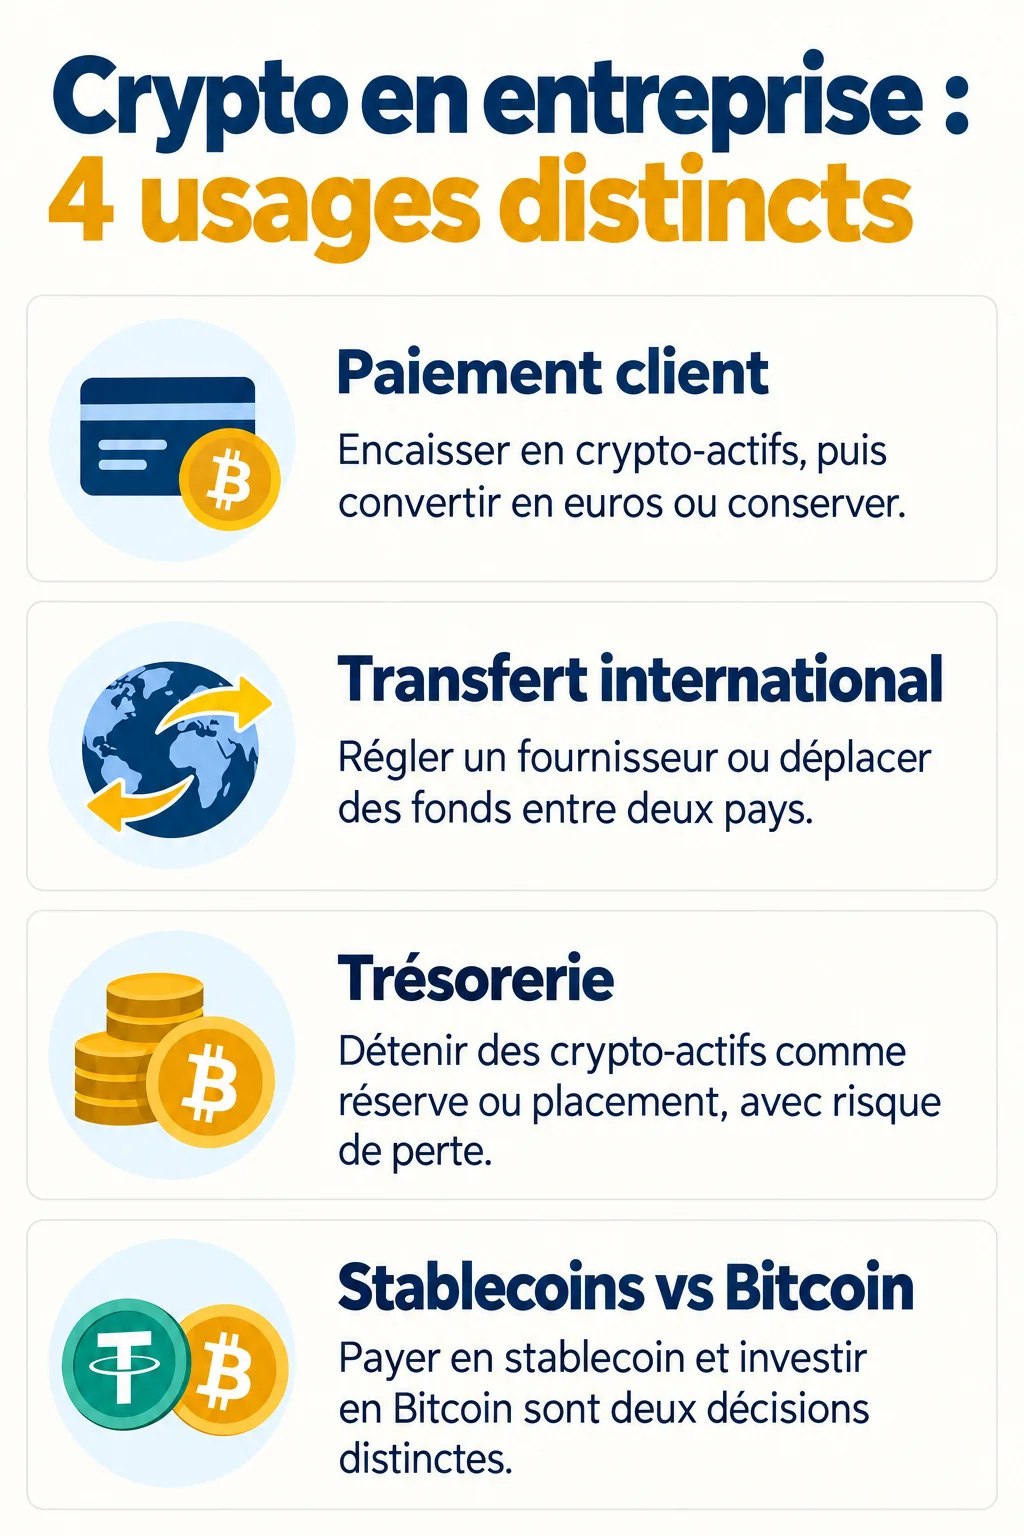
- Le paiement client : l’entreprise encaisse en crypto-actifs, puis convertit ou conserve.
- Le transfert international : l’entreprise règle un fournisseur ou déplace des fonds entre deux pays.
- La trésorerie : l’entreprise détient des crypto-actifs comme réserve ou comme placement.
Un même outil peut servir les trois, mais les risques ne sont pas les mêmes. Encaisser puis convertir immédiatement en euros n’expose pas au cours. Conserver des Bitcoin dans les comptes, si.
Bitcoin, autres crypto-actifs et stablecoins
Le Bitcoin et les autres crypto-actifs non stables fluctuent fortement. Les stablecoins, eux, visent à suivre une monnaie de référence, comme le dollar ou l’euro. Leur stabilité a des limites, donc je ne les assimile jamais à un compte en banque.
Payer en stablecoin et investir en Bitcoin sont deux décisions différentes. Les confondre est l’erreur la plus fréquente que je constate chez les dirigeants.
Quelles entreprises sont concernées ?
Les premières sont les sites e-commerce, les entreprises qui travaillent à l’international et les directions financières qui cherchent à diversifier leurs outils. Une petite entreprise n’a pas besoin d’être une startup tech pour s’y intéresser. Elle doit simplement avoir un cas d’usage précis.
Pourquoi les entreprises s’y intéressent-elles ?
Trois motivations reviennent. Je les range de la plus concrète à la plus risquée.
- Toucher des clients qui souhaitent payer en crypto-actifs.
- Régler des fournisseurs ou transférer des fonds entre pays.
- Tester un nouvel outil de trésorerie.
Le dernier point demande de la prudence : un crypto-actif n’est pas un placement sans risque. Pour un dirigeant, c’est une ligne de bilan qui peut perdre une part importante de sa valeur.
Les chiffres disponibles montrent surtout une intention. Selon Deloitte (T2 2025), 23 % des directeurs financiers interrogés envisagent que leur trésorerie accepte des paiements en cryptomonnaie ou en achète comme investissement dans les deux ans. Ce chiffre monte à 39 % dans les entreprises réalisant au moins 10 milliards de dollars de chiffre d’affaires.
L’enquête porte sur 200 directeurs financiers nord-américains. Je ne l’applique donc pas aux PME françaises.
Quels usages sont déjà observables ?
Le paiement client
Le parcours est simple : le client paie en crypto-actifs, un prestataire encaisse, puis convertit éventuellement en euros. Le critère de décision est la demande réelle. Si aucun client ne vous l’a réclamé, l’intégration n’a pas de raison d’être.
En France, 11 % des adultes détiennent des crypto-actifs, d’après l’Adan/Ipsos (2026), sur 2 000 personnes interrogées en janvier. Détenir n’est pas vouloir payer ses achats avec. Ce chiffre donne un marché potentiel, pas une demande.
Le paiement n’est d’ailleurs pas qu’une affaire de crypto. Des acteurs classiques comme PayPal proposent des solutions globales aux PME, et la comparaison avec ces options reste un bon réflexe.
Le transfert international
Ici, le critère est le coût total pour un destinataire donné. Il faut regarder qui reçoit, dans quelle devise il veut être payé et combien coûte la sortie vers cette devise. Un transfert rapide mais mal converti n’est pas une économie.
La trésorerie
Trois questions suffisent : à quoi sert cet argent, quand en ai-je besoin et quelle perte puis-je supporter ? Si la réponse à la deuxième est « bientôt », les crypto-actifs non stables n’ont pas leur place dans la trésorerie opérationnelle.
Côté grandes entreprises, 52 % des directeurs financiers interrogés par Deloitte citent la gestion de la chaîne d’approvisionnement parmi les fonctions où ils envisagent un usage à long terme de cryptomonnaies non stables. L’encaissement n’est donc pas le seul sujet.
Quels gains faut-il mesurer ?
Je raisonne comme un ancien directeur financier : sans calcul, pas de projet. Trois mesures comptent.
- Le délai de règlement et la disponibilité réelle des fonds.
- Le coût total : frais du prestataire, frais de réseau et coûts de conversion.
- La demande des clients, qui justifie ou non l’intégration.
Pour un paiement international, je construis un scénario chiffré avec tous les postes, puis je le compare au virement bancaire classique. Beaucoup d’articles promettent des transactions « instantanées et sans frais ». Aucun calcul sérieux ne repose sur cette promesse.
Si l’écart n’apparaît pas clairement sur le papier, il n’apparaîtra pas non plus en production.
Quels risques peuvent freiner l’adoption ?
Volatilité et limites des stablecoins
Un crypto-actif non stable peut varier fortement en quelques jours. Un stablecoin réduit ce risque, sans l’annuler : l’émetteur, les réserves et la liquidité restent des points de vigilance.
Sécurité et erreurs de transfert
La perte d’une clé privée ou une erreur d’adresse est irréversible. La blockchain ne protège pas contre toute fraude. Il faut donc limiter les accès, séparer les rôles et exiger une double validation.
Le choix de l’outil de conservation compte aussi. Pour comparer les portefeuilles, un defi wallet avis peut donner un premier aperçu, à compléter par vos propres critères de sécurité.
Chez les grandes entreprises, 41 % des directeurs financiers ont discuté du sujet avec leur directeur informatique, et 37 % avec leur conseil d’administration (Deloitte, T2 2025). Dans une PME, cela se traduit par un projet porté par la direction et validé par la personne qui gère la sécurité.
Dépendance au prestataire et comptabilité
Le prestataire détient souvent les fonds ou les clés. S’il rencontre un problème, vous le subissez. Le rapprochement comptable est l’autre point dur : chaque opération doit être tracée, datée et valorisée en euros.
Quel cadre respecter en France ?
Votre entreprise, qui utilise un service, n’a pas les mêmes obligations que le prestataire, qui le fournit. Votre rôle est de choisir un prestataire fiable et de documenter vos opérations.
- Vérifier l’autorisation du prestataire au titre de MiCA.
- Prévoir la traçabilité de chaque opération.
- Faire valider le traitement comptable et fiscal par votre expert-comptable.
Le contrôle est d’autant plus utile que la période transitoire MiCA a pris fin le 1er juillet 2026 pour les prestataires concernés, selon l’AMF. Dans son communiqué du 6 juillet, elle comptait 31 prestataires autorisés en France et 283 dans l’Union européenne.
Ces chiffres sont un état daté, pas un total permanent. Je consulte toujours la liste à jour avant de signer.
Comment lancer un projet pilote ?
Je recommande un pilote réversible, limité dans le temps et dans le montant. Voici la méthode que j’appliquerais.
- Choisir un seul usage (paiement client, transfert ou trésorerie) et fixer un indicateur de succès chiffré.
- Comparer les prestataires sur la conversion en euros, la conservation et les contrôles d’accès.
- Tester un flux limité et documenter chaque incident.
- Décider ensuite d’arrêter, d’ajuster ou de déployer.
Pour une petite structure, un pilote d’encaissement avec conversion immédiate en euros est le plus simple à maîtriser. Il permet aussi de mesurer la demande des clients, notamment des plus jeunes, dont les habitudes sont décrites dans Les générations Y et Z.
Un pilote réussi se mesure à ce qu’il apprend, pas à ce qu’il rapporte. 💡
Si les chiffres convainquent, l’adoption des cryptomonnaies par l’entreprise peut alors s’étendre, un usage après l’autre.